Почему стейблкоинам не дают платить процент | КриптоКурс
Почему стейблкоинам не дают платить процент | КриптоКурс
Почему стейблкоинам не дают платить процент
Глава Bank of America недавно прямо сказал: стейблкоины не должны платить процент за хранение денег. И причина в том, что это ломает экономику... Показать полностью банков.
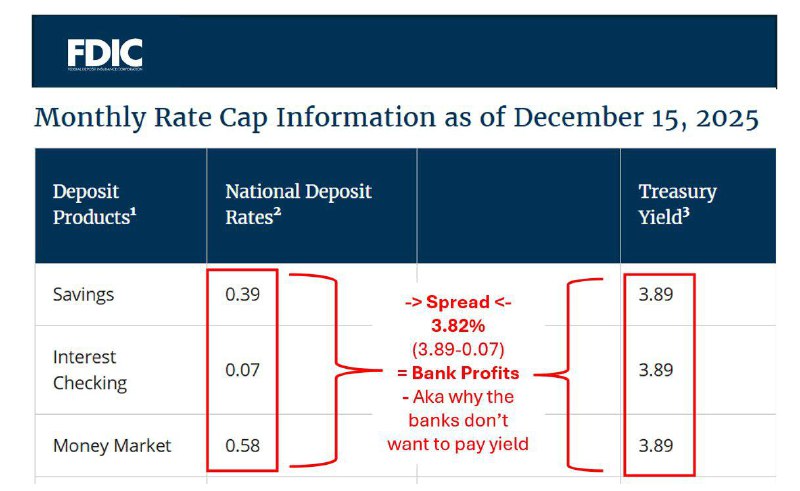
❗️ Процент здесь — это доход, который человек получает просто за то, что держит деньги на счёте. Сегодня банки США платят по депозитам почти ничего:
checking — около 0.07%,
savings — около 0.39%,
money market — около 0.58%.
При этом доходность казначейских облигаций США — около 3.9%.
Разница почти 4% — это банковская рента. Деньги вкладчиков для банков — бесплатное или почти бесплатное фондирование, которое можно выдать в кредит или просто припарковать в гособлигациях.
Если стейблкоины начинают платить доход за хранение баланса, эта схема перестаёт работать. Деньги уходят из банков, где каждый доллар реально лежит в кэше или трежерис. Там нет частичного резервирования и кредитного мультипликатора.
👉 И здесь возникает ключевая проблема. Банки теряют депозиты — а значит теряют базу для кредитования. Малый и средний бизнес, который живёт именно за счёт банковских кредитов, страдает первым. Банкам приходится привлекать деньги на рынке дороже, кредиты дорожают, экономика замедляется.
Именно поэтому в свежих законодательных драфтах стейблкоинам запрещают платить процент просто за хранение денег. Разрешены только вознаграждения за действия: транзакции, обороты, ликвидность, стейкинг, участие в governance. То есть не доход на деньги, а бонус за поведение.
Открыть следующую запись
Посмотреть другие записи
Похожие группы
Бизнес наизнанку
Для предпринимателей, руководителей и самозанятых
Для предпринимателей, руководителей и самозанятых
Мир инвестиций
Инвестируйте умно, живите богато
Инвестируйте умно, живите богато
Новости / BWeek News
Новостное сообщество 🌎
Новостное сообщество 🌎